Verhuiskosten zijn in de meeste gevallen niet aftrekbaar: de Belastingdienst en de Rijksoverheid bevestigen dat alleen kosten die rechtstreeks samenhangen met uw eigenwoningschuld in aanmerking komen. Transport, inpakservice en verhuisboxen vallen daar nooit onder. Een aparte regeling geldt wel voor huiseigenaren die tijdelijk twee woningen aanhouden: de verhuisregeling.
Kort samengevat:
- Alleen kosten die direct verband houden met het afsluiten van de hypotheek zijn aftrekbaar; praktische verhuiskosten zoals transport en inpakservice niet.
- Kosten voor notarissen, taxaties, advies en NHG blijven in aanmerking, terwijl verhuisbedrijven en verhuisboxen niet aftrekbaar zijn.
- Bij een split in lening voor meerdere woningen geldt dat alleen het deel dat voor de eigen woning is, in box 1 aftrekbaar blijft; de rest valt in box 3.
- De verhuisregeling maakt het mogelijk om renteaftrek op twee woningen te krijgen zolang de oude woning binnen drie jaar na verkoop wordt verkocht of leegstaat.
- Verhuiskostenvergoedingen van werkgevers of verhuurders kunnen onbelast blijven, maar kosten die al vergoed zijn, kunnen niet apart worden afgetrokken.
Inhoudsopgave
- Overzicht: welke verhuis- en aanverwante kosten wél en niet aftrekbaar zijn
- Dieper: hypotheekgerelateerde kosten die wél aftrekbaar zijn en wanneer
- De verhuisregeling (dubbele woning): duur, voorwaarden en fiscale gevolgen
- Werkgeversvergoedingen en verhuiskostenvergoeding: wanneer is een vergoeding onbelast?
- Hoe en waar vult u aftrekbare kosten in bij uw belastingaangifte
- Praktische checklist en voorbeelden uit de verhuispraktijk
- Waarom klanten verhuisfacturen vaak verwarren met financieringskosten
- Verhuizing goed geregeld, administratie op orde
- Veelgestelde vragen
- Bronnen
Overzicht: welke verhuis- en aanverwante kosten wél en niet aftrekbaar zijn
De fiscale lijn is helder zodra u ze eenmaal kent. Alleen kosten die rechtstreeks verbonden zijn aan het afsluiten van uw hypotheek vallen in box 1 en komen in aanmerking voor aftrek. Alle praktische kosten van het fysieke verhuizen vallen daarbuiten, hoe logisch ze ook aanvoelen als onderdeel van de woningaankoop.
Volgens de Belastingdienst zijn deze kosten wél aftrekbaar:
- Notariskosten voor het opstellen van de hypotheekakte.
- Taxatiekosten, mits de taxatie nodig was voor de financiering.
- Advies- en bemiddelingskosten van uw hypotheekadviseur.
- Kosten voor Nationale Hypotheek Garantie (NHG).
Deze kosten blijven buiten de aftrek:
- Het inhuren van een verhuisbedrijf en transport van uw inboedel.
- Inpakservice en de huur van verhuisboxen.
- Overdrachtsbelasting en makelaarskosten bij de aankoop.
- Onderhoudskosten aan de nieuwe woning.
De reden daarachter is simpel: de wetgever koppelt renteaftrek en bijbehorende kosten uitsluitend aan de eigenwoningschuld, niet aan de logistiek van het verhuizen zelf. Een verhuisbedrijf voegt geen waarde toe aan de financieringsconstructie, terwijl een notaris en een taxateur dat wel doen.
Bewaar daarom facturen gescheiden en label ze meteen als “financiering” of “verhuizing”. Wie bij een controle moet uitleggen waarom een post wel of niet is opgevoerd, heeft met deze indeling in één oogopslag het bewijs klaarliggen. Voor wie meer wil weten over wat een verhuisbedrijf daadwerkelijk kost, is dat een handig vertrekpunt om de twee categorieën scherp te houden.
Dieper: hypotheekgerelateerde kosten die wél aftrekbaar zijn en wanneer
Niet elke kostenpost rond uw hypotheek is automatisch aftrekbaar: de voorwaarde is steeds dat de lening (of het deel ervan) dient voor de aankoop, verbetering of het onderhoud van uw eigen woning. Zodra een deel van de lening voor iets anders wordt gebruikt, zoals een verbouwing van een tweede woning of de aankoop van een auto, valt dat deel in box 3 en is de bijbehorende rente niet aftrekbaar.
Deze posten komen doorgaans in aanmerking:
- Notariskosten voor de hypotheekakte.
- Taxatiekosten voor de financieringsaanvraag.
- Advies- en bemiddelingskosten van de adviseur.
- NHG-kosten.
- Bereidstellingsprovisie bij een nieuwbouwhypotheek.
- Boeterente bij oversluiten, onder voorwaarden.
Let op: de Rijksoverheid bevestigt dat deze kosten aftrekbaar zijn binnen de eigenwoningregeling, maar dat het eigenwoningforfait tegelijk uw belastbaar inkomen verhoogt. Beide effecten horen bij elkaar.
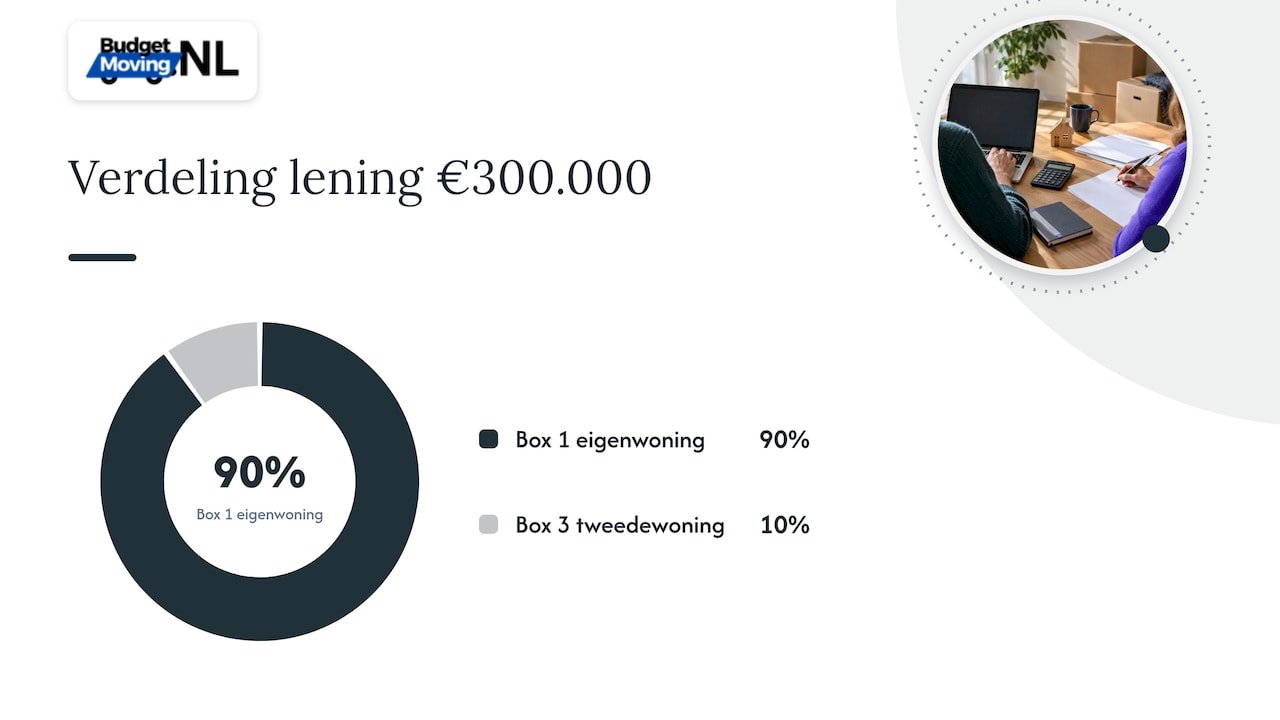
Stel dat u een lening van € 300.000 afsluit, waarvan € 30.000 bestemd is voor een verbouwing aan een tweede woning. Alleen het deel van € 270.000 valt onder de eigenwoningschuld in box 1, het restant valt in box 3 en de rente daarover is niet aftrekbaar. Een hypotheekadviseur kan dit soort splitsing vooraf helder in kaart brengen.
De verhuisregeling (dubbele woning): duur, voorwaarden en fiscale gevolgen
Wie een nieuwe woning koopt voordat de oude is verkocht, krijgt tijdelijk met dubbele woonlasten te maken. De verhuisregeling biedt hiervoor verlichting door renteaftrek op beide woningen toe te staan, mits aan een aantal voorwaarden wordt voldaan.
- De termijn loopt vanaf het jaar waarin u de oude woning te koop zet, plus de drie daaropvolgende jaren: in de praktijk ruim drie jaar aftrek op twee woningen.
- De oude woning moet leeg staan en daadwerkelijk te koop staan, anders vervalt het recht op de regeling.
- Zodra u de oude woning verhuurt, verschuift deze naar box 3 en vervalt de renteaftrek voor die woning direct.
- Stopt de verhuur en staat de woning weer leeg te koop binnen de termijn, dan herleeft de renteaftrek.
Deze regeling speelt met name bij nieuwbouw: wie al maanden of jaren voor de oplevering een nieuwbouwwoning financiert, kan de oude woning in die periode nog niet verkopen. Vereniging Eigen Huis legt uit dat de termijn en de leegstandvoorwaarde strikt worden gehandhaafd, dus verhuur als tussenoplossing is fiscaal vaak niet verstandig.
Werkgeversvergoedingen en verhuiskostenvergoeding: wanneer is een vergoeding onbelast?
Niet elke verhuizing is particulier van aard. Wie voor het werk verhuist, kan van de werkgever een vergoeding ontvangen die onder voorwaarden onbelast blijft. Raadpleeg hierbij altijd de geldende regels en de eigen CAO, want de voorwaarden verschillen per situatie en per werkgever.
- Een zakelijke verhuizing komt in aanmerking voor een belastingvrije vergoeding tot een bepaald maximumbedrag, mits de verhuizing aantoonbaar verband houdt met het werk.
- Huurders kunnen bij sloop of renovatie recht hebben op een verhuiskostenvergoeding van de verhuurder; volgens de Rijksoverheid kan deze aanvraag tot vijf jaar na de verhuisdatum nog worden ingediend.
- Hoogte en voorwaarden van een verhuurdervergoeding hangen af van het moment van verhuizen en het type ingreep, en kunnen samenlopen met gemeentelijke bijdragen.
Ontvangt u een vergoeding, dan beïnvloedt dat uw eigen aftrekposten: kosten die al door werkgever of verhuurder zijn vergoed, mag u niet nogmaals zelf opvoeren bij de aangifte.
Hoe en waar vult u aftrekbare kosten in bij uw belastingaangifte
Aftrekbare hypotheekgerelateerde kosten vult u in bij het onderdeel “eigen woning”, onder de rubriek voor hypotheken en andere schulden, in het jaar waarin u de kosten daadwerkelijk heeft betaald.
- Verzamel de nota van de notaris voor de hypotheekakte en de factuur van de taxateur.
- Bewaar de nota van uw hypotheekadviseur en het bewijs van NHG-kosten, indien van toepassing.
- Noteer het jaar van betaling: kosten horen bij het belastingjaar waarin de betaling plaatsvond, niet bij het jaar van de woningoverdracht.
- Vul de bedragen in bij de eigenwoningrubriek van uw aangifte en houd de onderliggende stukken minimaal vijf jaar achter de hand.
Pro-tip: bij een gesplitste lening of een situatie met dubbele woningen is het de moeite waard om vooraf een hypotheekadviseur of belastingadviseur te laten meekijken, zodat u het aftrekbare deel correct en onderbouwd aangeeft.
Praktische checklist en voorbeelden uit de verhuispraktijk
Uit de praktijk van verhuizingen die wij begeleiden, zien we vaak dat klanten facturen pas achteraf gaan sorteren, wanneer de aangifte al bijna moet worden ingediend. Dat kost tijd en leidt tot missers.
- Verzamel bij de start van uw verhuizing alle financieringsfacturen apart van de facturen voor transport en inpakken.
- Label elke factuur direct met “financiering” of “verhuizing” zodra deze binnenkomt.
- Controleer bij een gesplitste lening welk deel daadwerkelijk aan de eigen woning is toe te wijzen.
Een illustratief voorbeeld: stel dat de notariskosten voor de hypotheekakte € 600 bedragen en de taxatie € 450. Samen is dat € 1.050 aan aftrekbare kosten, die het belastbaar inkomen in box 1 verlagen.
| Veelgemaakte fout | Gevolg |
|---|---|
| Verhuisbedrijf meenemen als aftrekpost | Afgekeurd door de Belastingdienst |
| Meefinancieren zonder controle op doel lening | Deel van rente niet aftrekbaar |
| BRP-inschrijfdatum als enige bewijs gebruiken | Onvoldoende onderbouwing bij controle |
Bij twijfel over een gesplitste lening of een complexe situatie is professioneel advies altijd de veiligere route.
Waarom klanten verhuisfacturen vaak verwarren met financieringskosten
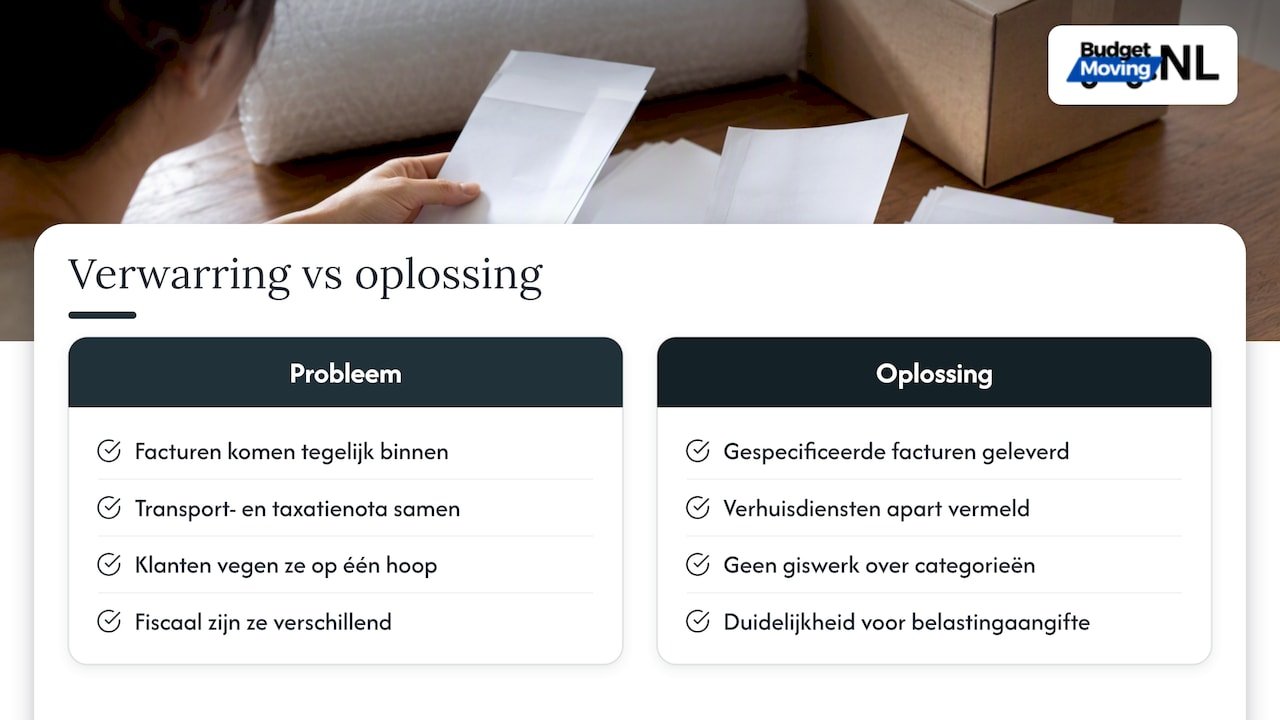
In de praktijk zien we regelmatig dat klanten een transportfactuur en een taxatienota op één hoop vegen, puur omdat beide facturen rond dezelfde periode binnenkomen. Dat is begrijpelijk, maar fiscaal een ander verhaal.
We leveren gespecificeerde facturen waarop verschillende verhuisdiensten duidelijk gescheiden staan van andere posten, zodat u nooit hoeft te gokken welke regel bij welke categorie hoort.
— BudgetMoving.nl
Verhuizing goed geregeld, administratie op orde
Een correcte scheiding tussen financieringskosten en verhuiskosten begint bij een heldere factuur, en dat is precies waar wij het verschil maken. Onze diensten zijn zo ingericht dat u nooit moet gissen wat een post betekent op het moment dat uw belastingadviseur ernaar vraagt.

- Een transportmove vanaf een haalbaar uurbedrag voor kleinere verhuizingen zonder onnodige extra’s op de factuur.
- Een inpakservice vanaf € 45 per uur, met een duidelijke specificatie die u los kunt houden van uw financieringskosten.
- Tijdelijke opslag tussen twee woningen wanneer de verhuisregeling van toepassing is en u tijd nodig heeft om de oude woning te verkopen.
Wilt u weten wat uw verhuizing gaat kosten en hoe wij dat helder op de factuur zetten? Vraag een offerte aan via BudgetMoving en regel uw verhuizing met administratie die klopt.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Zijn verhuiskosten altijd niet aftrekbaar voor particulieren?
Fysieke verhuiskosten zoals transport, inpakservice en verhuisboxen zijn voor particulieren vrijwel nooit aftrekbaar. Alleen kosten die rechtstreeks verbonden zijn aan uw eigenwoningschuld, zoals notaris- en taxatiekosten, vallen binnen de aftrekregeling van de Belastingdienst.
Hoelang duurt de verhuisregeling voor dubbele woningen?
De verhuisregeling loopt vanaf het jaar waarin u de oude woning te koop zet, plus de drie daaropvolgende jaren. Dat betekent in de praktijk ruim drie jaar renteaftrek op twee woningen, mits de oude woning leeg en te koop blijft volgens Vereniging Eigen Huis.
Wat gebeurt er met de renteaftrek als ik mijn oude woning verhuur?
Zodra u de oude woning verhuurt, verschuift deze naar box 3 en vervalt de renteaftrek voor die woning direct. Stopt de verhuur binnen de geldende termijn en staat de woning weer leeg te koop, dan kan de renteaftrek herleven.
Kan ik een verhuiskostenvergoeding krijgen als huurder?
Huurders kunnen bij sloop of renovatie onder voorwaarden een verhuiskostenvergoeding van de verhuurder ontvangen. Volgens de Rijksoverheid kan deze aanvraag tot vijf jaar na de verhuisdatum nog worden ingediend.
Waar vul ik aftrekbare hypotheekkosten in bij mijn aangifte?
U vult deze kosten in bij het onderdeel “eigen woning”, onder de rubriek voor hypotheken en andere schulden, in het belastingjaar waarin u de kosten daadwerkelijk heeft betaald. Bewaar de onderliggende facturen en betalingsbewijzen als bewijs bij een eventuele controle.
Bronnen
- Eigen woning – welke kosten mag ik aftrekken en welke kosten niet? | Belastingdienst
- Heb ik recht op hypotheekrenteaftrek voor twee huizen? | Vereniging Eigen Huis
- Rijksoverheid